
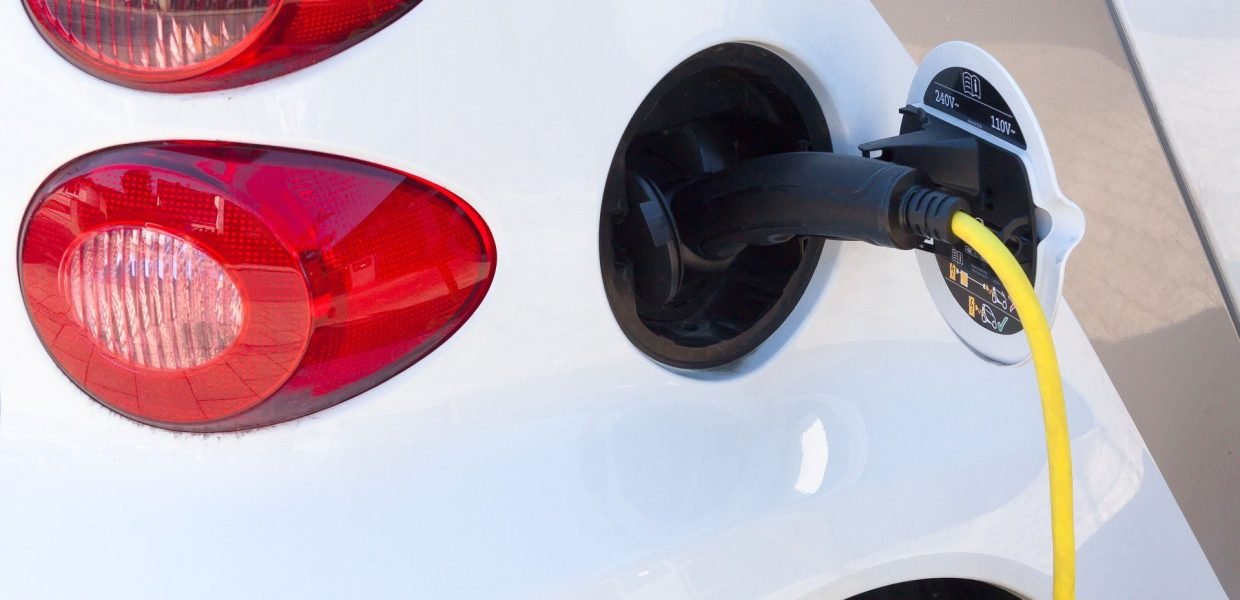
Comprar un coche eléctrico en 2026 puede resultar más económico gracias a los incentivos públicos y las ventajas fiscales disponibles. Sin embargo, el ahorro anunciado no siempre coincide con el beneficio real que obtiene el comprador. Para aprovechar correctamente estas medidas es necesario conocer sus condiciones, los límites establecidos y las obligaciones tributarias que conlleva recibir una subvención.
El Programa Auto+, que cuenta con una dotación de 400 millones de euros para 2026, contempla ayudas para particulares, autónomos y empresas. A estas subvenciones puede sumarse una deducción del 15% en el IRPF por la adquisición de determinados vehículos eléctricos.
El problema aparece cuando se realizan los cálculos sin tener en cuenta todos los factores. Una ayuda pública también tiene consecuencias fiscales y una deducción mal aplicada puede terminar convirtiéndose en una regularización por parte de Hacienda.
Estos son los cinco errores que conviene evitar antes de comprar un vehículo eléctrico.
1. No declarar la subvención recibida en la declaración de la Renta
Uno de los errores más importantes es pensar que las ayudas públicas para comprar un coche eléctrico están completamente libres de impuestos.
Con carácter general, las subvenciones recibidas por particulares para adquirir un vehículo deben declararse en el IRPF como ganancias patrimoniales no derivadas de transmisiones.
Esto significa que el importe de la ayuda puede incrementar la base imponible general del contribuyente y, en consecuencia, aumentar la cantidad que debe pagar en su declaración.
Por ejemplo, una persona que recibe una subvención de 4.500 euros no obtiene necesariamente un ahorro neto equivalente a esa cantidad. El efecto fiscal dependerá de sus ingresos, circunstancias personales y tipo marginal aplicable.
Por tanto, antes de calcular el coste definitivo del vehículo, conviene incorporar también la tributación de la subvención.
2. Calcular mal la deducción del 15% en el IRPF
Otro error habitual consiste en aplicar el 15% de deducción sobre el precio total del vehículo sin descontar previamente las ayudas públicas recibidas.
La normativa establece que la base de esta deducción está formada por el valor de adquisición, incluidos los gastos e impuestos inherentes a la compra, pero excluyendo las cantidades subvencionadas o que vayan a serlo mediante programas de ayudas públicas.
La base máxima de deducción es de 20.000 euros, por lo que el beneficio fiscal máximo puede alcanzar los 3.000 euros.
Veamos un ejemplo:
Un particular compra un coche eléctrico por 25.000 euros y recibe una subvención de 4.500 euros. La base sobre la que se calcula la deducción será de 20.500 euros, pero al existir un límite máximo de 20.000 euros, la deducción aplicable será de 3.000 euros.
Si el vehículo costara 20.000 euros y recibiera una subvención de 4.500 euros, la base se reduciría a 15.500 euros y la deducción sería de 2.325 euros.
La diferencia puede ser importante a la hora de calcular el ahorro real de la operación.
3. Comprar un vehículo que no cumple los requisitos fiscales
No todos los coches eléctricos permiten acceder automáticamente a las ayudas y deducciones disponibles.
Para acogerse a la deducción del 15% en el IRPF, el vehículo debe cumplir determinadas condiciones legales. Entre ellas, no estar afecto a una actividad económica, pertenecer a una de las categorías admitidas y respetar los límites de precio establecidos por la normativa.
También debe tratarse de un modelo subvencionable y cumplir los requisitos de matriculación previstos.
En el caso del Programa Auto+, los criterios para determinar la cuantía de la ayuda tienen en cuenta el tipo de motorización, el precio del vehículo y su contribución a la cadena de valor industrial europea.
Por ello, dos coches eléctricos con precios similares pueden recibir subvenciones diferentes.
Antes de formalizar la compra es recomendable comprobar que el modelo elegido figura entre los vehículos elegibles y que cumple las condiciones de la convocatoria.
4. No comprobar los plazos y las condiciones para solicitar las ayudas
El calendario también puede determinar si el comprador tiene derecho a beneficiarse de los incentivos.
El Programa Auto+ establece un procedimiento de concesión directa, pero las ayudas se conceden por orden de presentación de las solicitudes y están condicionadas a la disponibilidad del presupuesto.
En la convocatoria de 2026, el plazo de presentación de solicitudes finaliza el 31 de diciembre a las 14:00 horas, tanto para particulares como para la línea destinada a autónomos y empresas.
También es importante conocer cuándo se genera el derecho a aplicar la deducción fiscal.
En el caso de la compra directa, la deducción del 15% se practica en el ejercicio en el que se matricula el vehículo. Existe asimismo una alternativa para quienes realizan pagos anticipados: se puede aplicar la deducción cuando las cantidades entregadas a cuenta alcanzan al menos el 25% del precio de adquisición, siempre que se cumplan los plazos posteriores de pago y compra establecidos por la normativa.
Confundir las fechas de solicitud de la subvención con los plazos de aplicación de la deducción puede provocar errores en la planificación fiscal.
5. No conservar las facturas y justificantes de la operación
La documentación es otro aspecto que no debe pasarse por alto.
Para justificar correctamente las ayudas y las deducciones fiscales es conveniente conservar toda la documentación relacionada con la adquisición del vehículo.
Entre los documentos más importantes se encuentran:
- Factura de compra del vehículo, con el precio y los descuentos aplicados.
- Justificantes de los pagos realizados al concesionario.
- Documentación de matriculación y características técnicas del vehículo.
- Resolución de concesión y justificante del cobro de la subvención.
- Documentación de los pagos anticipados, cuando se utilice esta modalidad para aplicar la deducción.
- Contrato de financiación, leasing o renting, cuando corresponda.
Estos documentos permiten acreditar las condiciones de la operación y responder ante una posible comprobación de la Administración tributaria.
No disponer de los justificantes necesarios puede dificultar la defensa de una deducción o de una ayuda solicitada.
Autónomos y empresas: especial atención al uso del vehículo
La fiscalidad de un coche eléctrico adquirido por un autónomo o una sociedad no es la misma que la de un particular.
La deducción del 15% en el IRPF para la compra de vehículos eléctricos está destinada a particulares y no resulta aplicable a vehículos afectos a una actividad económica.
En cambio, los autónomos y las empresas pueden acogerse a la línea específica del Programa Auto+, siempre que cumplan sus condiciones.
También deben analizarse las particularidades del IVA. En los vehículos utilizados en actividades empresariales o profesionales, la normativa contempla una presunción general de afectación del 50% para los turismos, salvo que se pueda acreditar un grado de utilización diferente.
Si el vehículo se utiliza tanto para fines profesionales como particulares, será necesario valorar las consecuencias fiscales de ese uso mixto. En el caso de vehículos puestos a disposición de empleados, también pueden surgir implicaciones relacionadas con la retribución en especie.
Por eso, antes de adquirir un coche eléctrico a nombre de una sociedad o de un autónomo, conviene estudiar qué modalidad resulta más adecuada según la actividad y el uso real del vehículo.
El ahorro real depende de hacer bien los cálculos
Las ayudas públicas y las deducciones fiscales representan una oportunidad para reducir el coste de adquisición de un vehículo eléctrico. Sin embargo, el beneficio económico no depende únicamente de las cantidades anunciadas por las administraciones.
La subvención recibida, la base de la deducción, la tributación en el IRPF y las condiciones particulares de cada comprador determinan el ahorro efectivo.
Antes de firmar la compra, comprobar los requisitos y realizar una planificación fiscal adecuada puede evitar errores que terminen reduciendo las ventajas económicas previstas.