
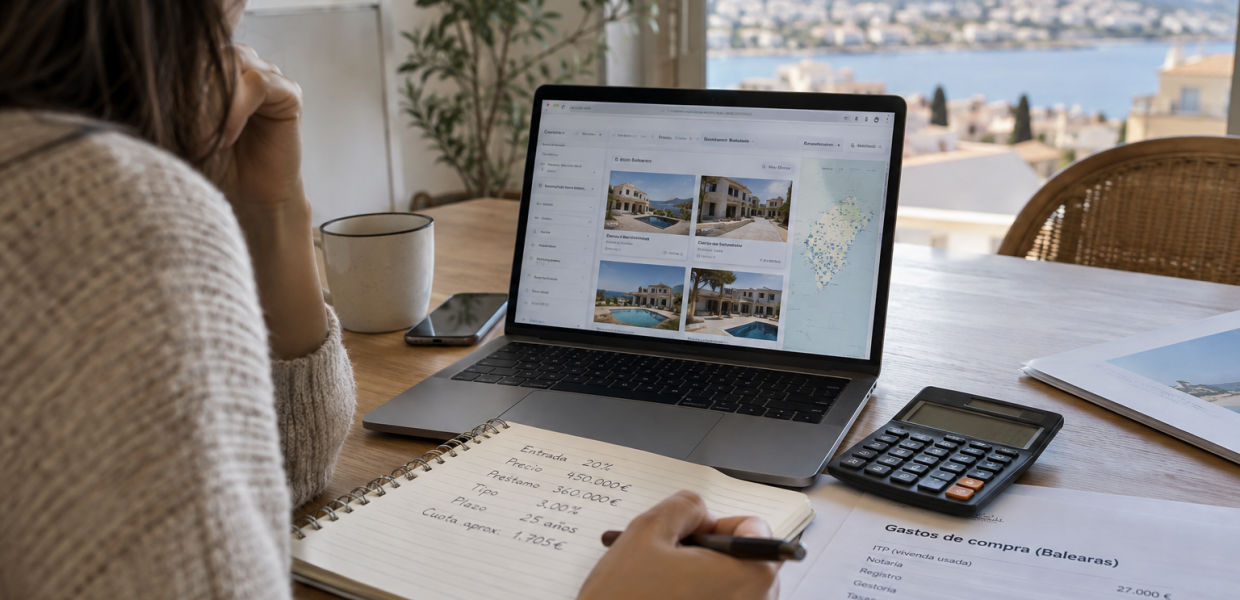
La buena noticia es que hoy existen herramientas gratuitas que permiten calcular la cuota de hipoteca en pocos minutos y comparar escenarios antes de visitar una sola entidad. Entre ellas, CreditCheck destaca por un enfoque distinto: en lugar de limitarse a los datos que introduce el usuario, verifica su situación financiera real para mostrar ofertas ajustadas a su perfil.
A continuación repasamos cinco plataformas útiles para quien quiere comprar vivienda en las islas, qué aporta cada una y en qué momento del proceso conviene utilizarlas.
Antes de empezar: qué determina la cuota
La mayoría de hipotecas en España se amortizan mediante el sistema francés, en el que la cuota se mantiene estable (si el tipo es fijo) y combina intereses y devolución del capital. Tres variables explican casi todo el resultado:
- Importe financiado: el precio de la vivienda menos la entrada aportada.
- Tipo de interés: fijo, variable o mixto, y el diferencial aplicado.
- Plazo: más años reducen la cuota mensual, pero aumentan el total de intereses pagados.
A esto se suman los gastos de compra, que no suelen financiarse. En Baleares, el Impuesto sobre Transmisiones Patrimoniales en vivienda usada tiene una escala progresiva, por lo que conviene reservar un colchón adicional al ahorro destinado a la entrada.
Como referencia prudente, se recomienda que la cuota no supere aproximadamente un tercio de los ingresos netos mensuales del hogar.
1. CreditCheck: la cuota basada en tu perfil real
La mayoría de simuladores parten de un supuesto: que los datos que introduce el usuario son exactos y que cualquier entidad los valorará igual. En la práctica, dos personas con los mismos ingresos declarados pueden recibir condiciones muy distintas en función de su estabilidad, sus gastos recurrentes o sus deudas.
CreditCheck aborda precisamente esa brecha. El proceso consta de tres pasos: un breve cuestionario sobre la situación financiera, la conexión segura con el banco mediante Open Banking y la recepción de ofertas de hipoteca adaptadas al perfil resultante. La plataforma nunca solicita ni guarda las claves bancarias ni puede operar con la cuenta; solo recibe un informe de transacciones de solo lectura tras la autorización expresa del usuario, en cumplimiento del RGPD.
Qué aporta:
- Un perfil crediticio construido con datos verificados, no solo declarados.
- Indicadores de estabilidad, patrones de ingresos y gastos, y pagos recurrentes identificados.
- Señales de alerta y consejos prácticos para reforzar la solicitud antes de presentarla.
- Ofertas de hipoteca ajustadas a la capacidad de pago real, de forma gratuita y sin compromiso.
Para quién es especialmente útil: compradores que quieren saber no solo cuánto pagarían en teoría, sino cuánto pueden pedir realmente. Resulta valioso para autónomos, trabajadores con ingresos variables, algo frecuente en una economía tan estacional como la balear, o para quienes han recibido negativas sin una explicación clara.
2. Idealista: calcular mientras se busca vivienda
Idealista es uno de los portales inmobiliarios de referencia en España y cuenta con un amplio catálogo de viviendas en venta en las islas. Su servicio de hipotecas permite estimar la cuota asociada a un inmueble concreto y solicitar ayuda en la búsqueda de financiación.
Qué aporta: la posibilidad de relacionar directamente el precio de un anuncio con la cuota estimada, lo que ayuda a filtrar viviendas que encajan en el presupuesto desde la propia búsqueda.
Cuándo usarlo: en la fase de exploración, cuando todavía se están valorando zonas, tipologías y precios.
3. Kelisto: comparar productos financieros
Kelisto es un comparador de productos financieros y de suministros para el hogar. En el ámbito hipotecario, ofrece información sobre distintas ofertas del mercado y contenidos divulgativos que ayudan a entender las condiciones de cada producto.
Qué aporta: una visión panorámica del mercado y explicaciones útiles sobre conceptos como el diferencial, la TAE o las bonificaciones por vinculación.
Cuándo usarlo: para familiarizarse con las condiciones habituales antes de negociar con una entidad.
4. Rastreator: el comparador multiproducto
Rastreator es conocido sobre todo por la comparación de seguros, aunque también incluye una sección de hipotecas. Su punto fuerte es la facilidad de uso y la posibilidad de consultar varias ofertas desde un mismo lugar.
Qué aporta: rapidez para obtener una primera referencia y comparar productos de forma ordenada. Además, al estar especializado en seguros, puede resultar útil para revisar los seguros de hogar y vida que suelen acompañar a la hipoteca.
Cuándo usarlo: cuando se quiere una comparación ágil y, de paso, estimar el coste de los productos vinculados.
5. HelpMyCash: guías y simuladores de apoyo
HelpMyCash combina comparadores de productos financieros con una amplia oferta de contenidos explicativos. En materia de hipotecas, incluye simuladores y guías sobre los pasos de la compra y los gastos asociados.
Qué aporta: contexto y formación. Es útil para resolver dudas concretas sobre el proceso hipotecario o entender cómo afecta cada variable al resultado.
Cuándo usarlo: como recurso de consulta a lo largo de todo el proceso.
Cómo combinar las herramientas
Estas plataformas no son excluyentes. Un recorrido razonable para un comprador en Baleares podría ser:
- Explorar el mercado con un portal inmobiliario para acotar precios y zonas.
- Informarse y comparar condiciones generales con los comparadores y sus guías.
- Verificar el propio perfil con CreditCheck para conocer la capacidad de endeudamiento real y recibir ofertas ajustadas antes de iniciar la negociación.
La diferencia clave está en ese último paso. Un simulador tradicional responde a la pregunta «¿cuánto pagaría si me concedieran este préstamo?». Un perfil verificado responde a otra más útil: «¿qué hipoteca puedo conseguir realmente con mi situación financiera actual?».
Conclusión
En un mercado tan exigente como el balear, calcular la cuota antes de comprometerse con una vivienda evita sorpresas y refuerza la posición del comprador ante la entidad. Los portales y comparadores ofrecen referencias valiosas y una buena visión de conjunto, mientras que herramientas como CreditCheck añaden una capa de precisión que marca la diferencia: pasar de estimaciones genéricas a ofertas construidas sobre datos reales. Con ambas perspectivas, la decisión de compra se toma con más información y menos incertidumbre.